Le fait
Le 11 août 2026, l’Association for Advancing Automation (A3) a publié ses chiffres de commandes robots pour le deuxième trimestre 2026 en Amérique du Nord. Les entreprises ont commandé 8 940 robots pour une valeur de 622 millions de dollars : soit +4,3 % en unités et +21,3 % en chiffre d’affaires par rapport au T2 2025 (comparaisons sur cohorte de reporting cohérente). Sur le premier semestre, le cumul atteint 17 995 unités et 1,166 milliard de dollars — +2,0 % en volume et +6,6 % en valeur face au S1 2025. Le titre marketing d’A3 est clair : la demande d’automation s’élargit à travers les industries, même si tous les secteurs ne progressent pas au même rythme.
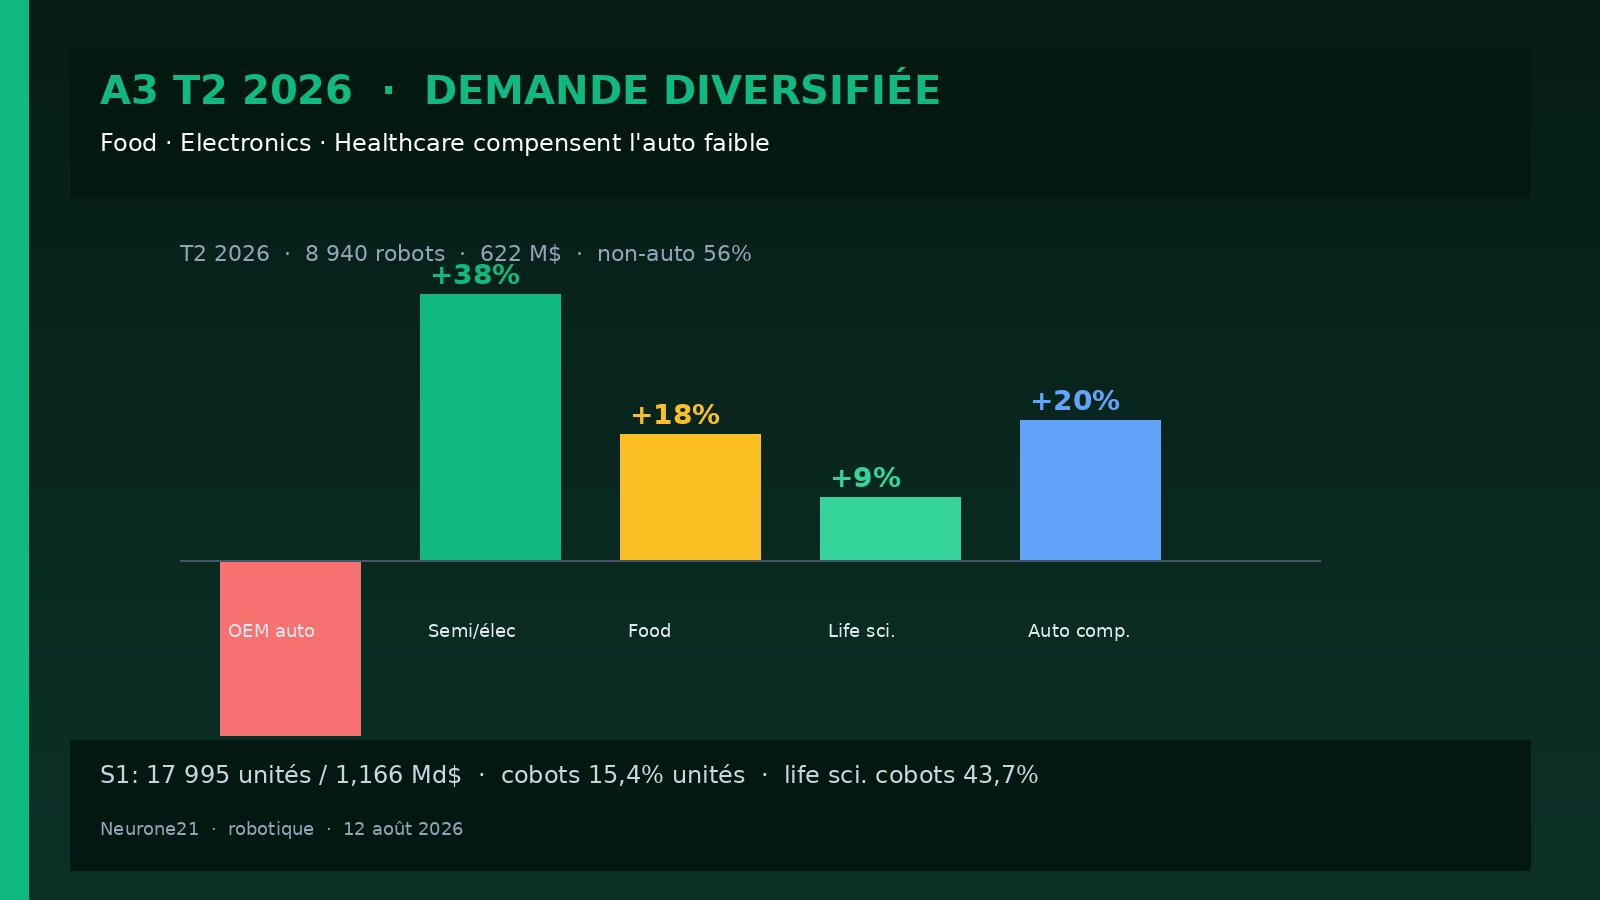
Le cœur du récit Neurone21 n’est pas le +4 % global : c’est la compensation. Les commandes Automotive OEM ont chuté de 25 % sur le premier semestre 2026 vs S1 2025 (après un T1 déjà plat). Ce trou est compensé par la croissance des Automotive Components et surtout des secteurs general industry : Semi & Electronics / Photonics +35 % unités sur le S1 ; Life Sciences / Pharma / Biomed +32 % ; Automotive Component +24 % ; Food & Consumer Goods +17 % ; Plastics & Rubber +6 % ; All Other +6 % ; Metals +3 %. Au seul T2, les hausses YoY sont encore plus nettes côté semi/élec (+38 %), automotive components (+20 %), food & consumer goods et metals (+18 % chacun), life sciences (+9 %). Les clients non-automobiles ont représenté 56 % des unités commandées au trimestre — confirmation d’une adoption robotique hors usines voiture.
Les cobots restent un sous-marché structurant : 2 774 collaborative robots pour 114 M$ sur le S1 (15,4 % des unités, 9,8 % du CA commandes) ; au T2 seul, 1 137 cobots / 44 M$ (12,7 % des unités, 7,1 % du CA). L’adoption cobot est particulièrement forte en Life Sciences / Pharma / Biomed (43,7 % des commandes robots du secteur au S1) et en Semi & Electronics / Photonics (36,5 %). Alex Shikany (EVP A3) résume : l’auto reste un moteur important, mais l’ampleur de la croissance hors Automotive OEM est la tendance à surveiller. Côté macro, le PMI manufacturing était encore en expansion pour un sixième mois en juin, avec une production Fed +1,1 % vs un an plus tôt — un arrière-plan qui soutient l’investissement automation malgré l’incertitude économique.
Contexte
Pourquoi « Auto faible compensé » est le bon angle. Depuis plusieurs trimestres, A3 décrit une diversification de la demande robotique nord-américaine. Le S1 2026 en est la version chiffrée la plus claire : un trou OEM auto de −25 % qui aurait, il y a dix ans, plombé tout le marché NA. En 2026, food, electronics/semicon, life sciences et composants auto absorbent le choc. Pour un lecteur FR/EU, le parallèle est immédiat avec les cycles IFR / VDMA : quand l’auto ralentit ses grands projets de carrosserie, les cellules mid-market (agro, pharma, semi, plasturgie) prennent le relais — à condition d’avoir des offres cobot / vision / soft adaptées.
Semi & Electronics / Photonics : le +38 % T2. Capex semi, packaging avancé, photonique, assemblée électronique fine : autant de zones où la robotique (souvent collaborative ou SCARA/delta haute précision) gagne du terrain face à la pénurie de main-d’œuvre qualifiée et aux exigences de cleanroom / yield. Le fait que 36,5 % des commandes du secteur au S1 soient des cobots dit quelque chose du mix : pas seulement des bras 6 axes lourds derrière une cage, mais des cellules flexibles, reconfigurables, souvent vision-first. C’est cohérent avec le narratif Physical AI vu à Automate 2026 (Orbbec, Vention, UR, FANUC).
Food & Consumer Goods : +18 % T2 / +17 % S1. Agroalimentaire et biens de consommation restent des terrains de hygiène, saisonnalité, SKU explosion. Cobots de packing, picking, palletizing, machine tending de lignes secondaires : la robotique y entre moins par « usine du futur » que par pénurie de saisonniers et pression coût. Pour les intégrateurs EU, c’est un pipeline souvent plus atomisé (multi-sites, multi-marques) que l’OEM auto — mais plus récurrent.
Life Sciences / Pharma / Biomed : +9 % T2, +32 % S1, cobots à 43,7 %. Le secteur qui « cobotise » le plus dans les stats A3. Lab automation, filling, inspection, kitting stérile, R&D : la densité de cobots s’explique par des lots plus petits, des salles contraintes, et un besoin de cohabitation avec des opérateurs qualifiés. C’est aussi un marché où la conformité (FDA, GMP) pèse autant que le cycle time — d’où l’intérêt des stacks documentés et validables plutôt que des démos humanoïdes.
Automotive OEM vs Automotive Component. Le −25 % OEM ne signifie pas « l’auto est morte » : les composants (+24 % S1, +20 % T2) montrent que la chaîne amont (sièges, électronique embarquée, batteries, modules) continue d’automatiser. Lecture : les grands projets greenfield / body shop sont en pause ou décalés ; le tier-1 / tier-2 investit. Pour un vendeur de robots, le message commercial change : moins de megadeals OEM, plus de multi-contrats composants et general industry.
Cobots à 15,4 % des unités mais 9,8 % du CA. L’écart volume / valeur rappelle que le cobot moyen est moins cher que le bras industriel cage — et que la bataille mid-market se joue aussi sur software, vision, tooling, pas seulement sur le prix du bras. A3 ne détaille pas ici les AMRs / mobile manipulators ; le scope reste les commandes robots au sens A3 (bras / cobots reportés par les membres).
Pourquoi ça compte
1. Preuve chiffrée que le marché NA n’est plus mono-auto. 56 % d’unités hors auto au T2 + croissance food / élec / healthcare : la robotique industrielle diversifie son P&L. Un ralentissement OEM n’est plus un arrêt cardiaque sectoriel.
2. Le mix cobot révèle où la cohabitation gagne. 43,7 % life sciences et 36,5 % electronics : les acheteurs de ces verticales ont déjà tranché pour des cellules sans cage lourde (ou hybrides). Les roadmaps « humanoïde generaliste » doivent expliquer en quoi elles battent un cobot + vision déjà amorti dans ces usines.
3. Signal CapEx pour intégrateurs et soft Physical AI. Quand food et pharma tirent, la demande bascule vers changeover rapide, hygiene design, validation, data collection — exactement les briques poussées à Automate (digital twin, AI trainer, profondeur). Moins de « 500 robots body-in-white », plus de cellules 1–10 bras instrumentées.
4. Lecture EU / FR. Même si les chiffres sont nord-américains, le pattern (auto atone, general industry + cobots) se retrouve dans beaucoup de carnets d’ordres européens 2025–2026. Un directeur d’usine agro ou pharma FR peut utiliser A3 T2 comme benchmark face à une direction groupe encore calée sur le cycle auto.
5. Vigilance sur la suite. A3 rappelle que le timing des grands projets OEM et le macro resteront des drivers trimestriels. Un rebond OEM auto soudain peut masquer, un temps, la tendance de fond — ou l’inverse. Suivre le ratio non-auto et le mix cobot par verticale sera plus informatif que le seul headline +4 %.
Lecture Neurone21
Thèse courte : les stats A3 T2 / S1 2026 confirment le slogan du billet — demande food, electronics et healthcare (plus life sciences / composants auto) compensent une auto OEM faible (−25 % S1). Volume global en légère hausse, valeur +21 % au T2 : le marché NA robotique tient grâce à la diversification, pas grâce à Detroit.
Pour une équipe FR/EU (OEM, mid-market, intégrateur, fonds) : (1) réallouer le pipeline commercial vers agro, semi/élec, pharma si vous étiez encore 70 % auto ; (2) outiller les offres cobot + vision + conformité là où A3 montre 35–45 % de mix cobot ; (3) ne pas lire le −25 % OEM comme un exit auto — les composants (+24 %) restent chauds ; (4) croiser ces commandes bras avec vos deals AMR / humanoïdes : l’argent usine 2026 part encore massivement vers l’automation classique, pas vers le morphotype.
À suivre : T3 A3 (tenue du non-auto à 56 %+ ?), évolution du prix moyen / unité (valeur qui croît plus vite que le volume), et si life sciences garde un taux cobot >40 % quand les lots industriels montent en cadence.
Sources : A3 — Robot Orders Increase in Q2 (automate.org) · The Robot Report — Q2 2026 robotics demand A3 · Business Wire / Morningstar — Robot Orders Increase in Q2.