Le fait
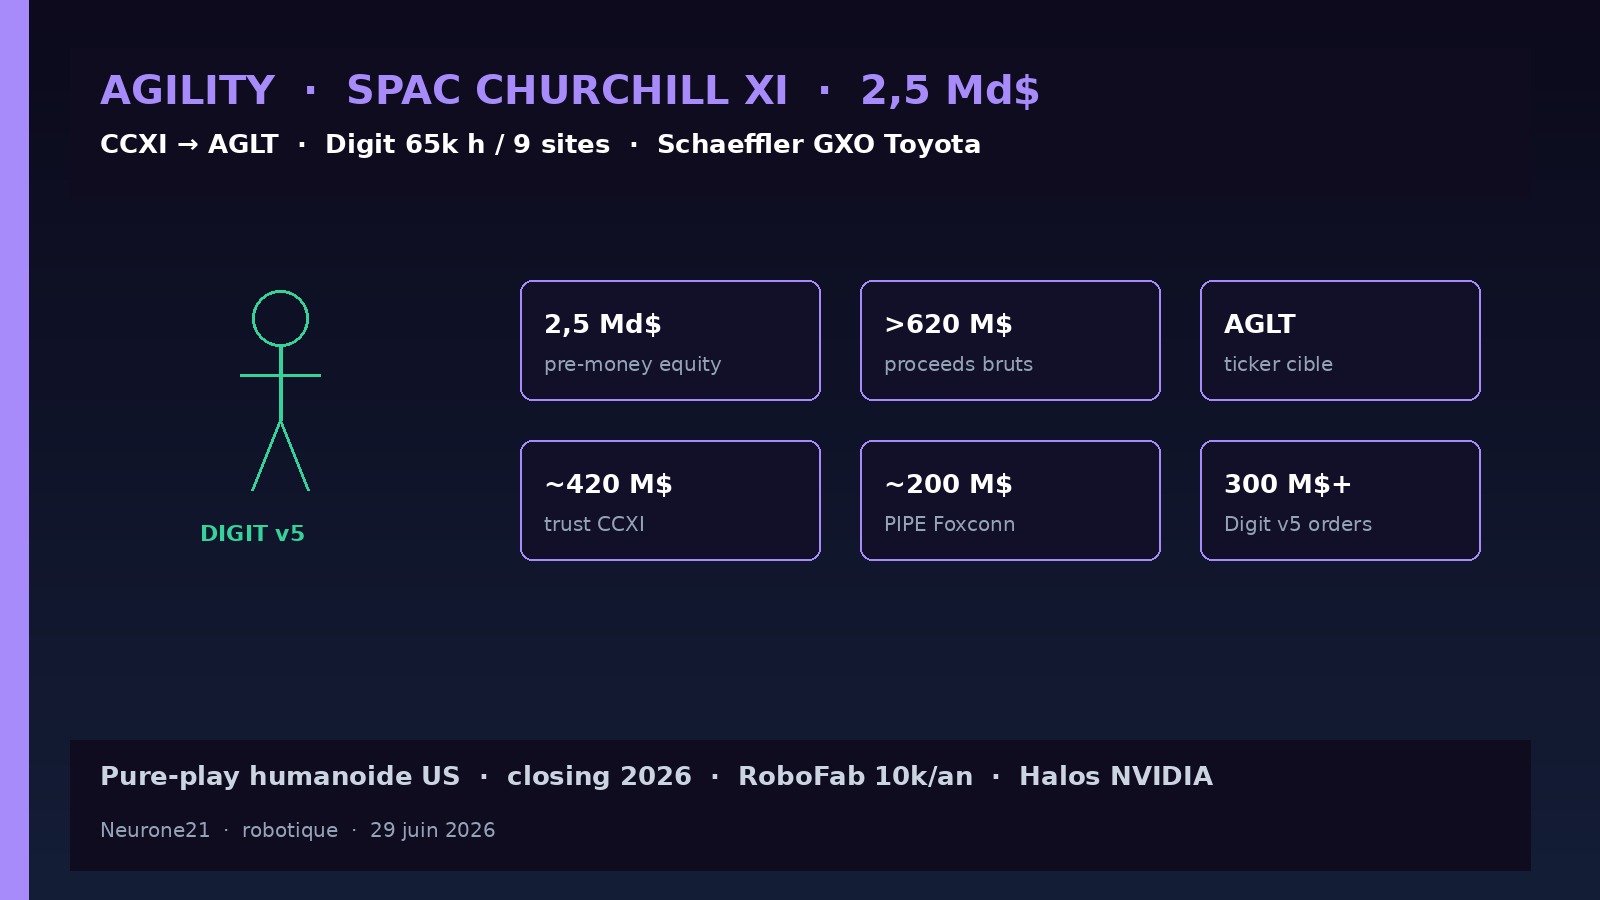
Fin juin 2026 (annonce définitive le 24 juin), Agility Robotics (Salem, Oregon) et Churchill Capital Corp XI (NASDAQ: CCXI), SPAC pilotée par Michael Klein, signent un business combination qui valorise Agility à 2,5 milliards de dollars d’equity pre-money. La société combinée doit opérer sous le nom Agility et viser une cotation sous le ticker AGLT. Le deal promet plus de 620 M$ de produits bruts à Agility, dont environ 420 M$ dans le trust Churchill (hypothèse zéro redemption) et environ 200 M$ de PIPE en actions ordinaires à 10 $/action, mené par Foxconn avec d’autres institutionnels existants et nouveaux.
Le narratif corporate est clair : créer le seul pure-play humanoïde américain coté avec des déploiements commerciaux déjà actifs — pas un labo en quête de premier client. Digit tourne chez Schaeffler, GXO, Toyota Motor Manufacturing Canada, Mercado Libre et d’autres ; Agility revendique plus de 65 000 heures d’opération sur neuf sites clients, un Customer Acceleration Program, et plus de 300 M$ de commandes multi-années Digit v5 (sous conditions de jalons contractuels), avec un pipeline de 30+ clients. Peggy Johnson (CEO) et Jonathan Hurst (co-fondateur, Chief Robot Officer) portent le message « Made for Work » et la thèse cooperative safety : Digit v5 doit être le premier humanoïde AI conçu pour travailler avec les humains, pas seulement derrière une barrière.
Les boards Agility et Churchill XI ont approuvé à l’unanimité. Closing attendu encore en 2026 (cible souvent citée Q4), sous réserve vote actionnaires Churchill, S-4 SEC, agréments réglementaires, listing exchange, et conditions cash usuelles (seuil de liquidité post-redemption). 100 % des actionnaires Agility rollent leur equity dans la combinée, avec lock-up 180 jours.
Contexte
Pourquoi un SPAC maintenant. Les humanoïdes US (Figure, Apptronik, 1X, etc.) ont levé des tours privés à des valorisations élevées sans ouvrir les livres. Agility choisit la voie publique via Churchill XI pour financer exécution : honorer le carnet Digit v5, scaler la prod, pousser physical AI, safety et soft enterprise. Les proceeds ciblent explicitement fulfillment commandes, expansion déploiements, montée en cadence Digit v5, et plateforme intégrée (robots + IA + safety + manufacturing). Investisseurs / partenaires déjà dans l’écosystème : DCVC, NVIDIA, Amazon, SoftBank Vision Fund 2, Foxconn, Schaeffler, Abico, Playground Global. NVIDIA a aussi choisi Agility comme launch partner pour Halos (stack safety physical AI / humanoïdes).
Digit, RoboFab, Arc. Au-delà du robot bipède, Agility vend une stack : Agility Arc (cloud d’orchestration de flotte), RoboFab (usine humanoïde dimensionnée jusqu’à ~10 000 unités/an), maîtrise d’une part importante du hardware à haute valeur, et une supply chain domestique revendiquant ~75 % des pièces Digit sourcées aux États-Unis. Le positionnement « cooperative safety » vise le goulot réel des déploiements actuels : aujourd’hui, humains et humanoïdes restent souvent ségrégés ; sans sécurité coopérative crédible, le TAM usine/entrepôt reste bridé.
Chiffres S-4 : le miroir financier. Les filings post-annonce (couverts notamment par The Robot Report) donnent un contraste utile avec le 2,5 Md$ : chiffre d’affaires net ~1,8 M$ en 2025, perte opérationnelle ~140 M$, dépenses d’exploitation ~111 M$ (vs ~71 M$ en 2024), cash burn ~100 M$ en 2025. Autrement dit : multiple implicite extrême sur le revenu actuel (1 400×), classique des SPAC tech à thèse long terme. Deux modèles Digite v5 : RaaS (8 500 $/mois + frais de déploiement 25 k$) vs vente (200 k$ upfront + soft/maintenance). Trajectoire illustrative S-4 : ~800 Digit v5 en 2027, 7 000 en 2030, jusqu’à 25 000 en 2035 — scénarios, pas guidance garantie.
Churchill XI et le risque redemption. Comme tout SPAC, le cash net dépend des rachats d’actionnaires publics avant closing. Les 420 M$ de trust sont un plafond conditionnel ; le PIPE Foxconn (~200 M$) ancre une partie de la liquidité. Citigroup (capital markets / lead PIPE côté Churchill), BTIG (financial advisor Agility), Willkie / Latham & Watkins côté legal : montage institutionnel classique Klein. Klein vend Agility comme first mover avec techno prouvée et clients exigeants ; Johnson insiste sur le leadership tech US et un TAM manufacturing/distribution/logistics US estimé par le management autour de 1 000 Md$ — ordre de grandeur marketing à traiter comme telle.
Pourquoi ça compte
1. Premier pure-play humanoïde US coté (si closing). Cotation AGLT = transparence forcée (revenus, burn, backlog, redemptions) et comparabilité avec Unitree (STAR Market) et futurs IPO. Pour les fonds EU : un véhicule liquide pour s’exposer au thème sans secondary privé opaque — au prix de la volatilité SPAC et du multiple.
2. 2,5 Md$ pre-money + >620 M$ bruts : capital d’exécution, pas de science. Le brief marché a parfois gonflé le chiffre ; le document officiel ancre 2,5 Md$ equity pre-money (pas 5). L’enjeu n’est pas le label « mega-deal » mais l’usage : convertir 300 M$+ de commandes Digit v5 et 9 sites en flotte récurrente (surtout RaaS) avant que le burn 2025 ne se reproduise à échelle.
3. PIPE Foxconn = signal manufacturing. Un fabricant EMS/ODM mondial qui co-investit au PIPE relie la thèse humanoïde à la capacité de produire et déployer en volume, pas seulement d’entraîner des policies. Couplé à RoboFab et aux 75 % US content, c’est le contrepoint américain au volume chinois type AGIBOT 15k.
4. Halos + DeepMind + données 65k h. La différenciation Agility n’est plus « on marche » : c’est safety stack, partenaires compute/IA, et heures réelles multi-clients (Schaeffler, GXO, Toyota MMC, Mercado Libre). Pour un DSI / COO logistique EU : demander le détail des cas d’usage (tote handling, line feeding, etc.), le taux d’intervention humaine, et le chemin CE — le narratif US ne se transpose pas automatiquement.
5. Le risque narrative vs P&L. 1,8 M$ de CA 2025 face à 2,5 Md$ et des projections 2035 à 25k robots : le marché public sanctionnera tout retard de ramp Digit v5, toute redemption élevée, ou tout glissement du RaaS. UBS et d’autres rappellent que le « moment EV » des humanoïdes reste post-2030 ; Agility parie qu’elle sera l’une des rares à monétiser avant.
Lecture Neurone21
Thèse courte : le SPAC Agility × Churchill Capital XI (annonce 24 juin 2026, lecture marché fin juin) fixe un prix public sur l’humanoïde US commercial — 2,5 Md$ pre-money, >620 M$ bruts (trust + PIPE Foxconn), ticker AGLT, carnet Digit v5 >300 M$, 65k heures / 9 sites. Pour une équipe FR/EU (logistique, auto, fonds, intégrateur) : (1) ancrer la diligence sur le 2,5 Md$ officiel et le cash net de redemptions, pas sur des chiffres rumeurs ; (2) séparer backlog contractuel (jalons) et revenu reconnu ; (3) stress-tester le modèle RaaS 8,5 k$/mois vs capex 200 k$ sur TCO 5 ans ; (4) comparer RoboFab/Arc/Halos aux stacks volume Chine (AGIBOT et pairs) sur coût, safety et support EU.
À suivre : taux de redemption Churchill XI, S-4 définitif, date de listing AGLT, premiers Digit v5 en prod facturée, et évolution du multiple une fois le CA 2026 visible.
Sources : Agility — Go public via merger with Churchill Capital Corp XI, 24/06/2026 · Business Wire / Morningstar — $2.5B merger Churchill XI · The Robot Report — Agility $1.8M revenue ahead of SPAC / S-4.