Le fait
Le 6 août 2026, HII (Huntington Ingalls Industries, NYSE: HII) — premier constructeur naval militaire américain — annonce des accords de production long terme, performance-based, avec deux startups de robotique membres de l’équipe HYPR (High-Yield Production Robotics) : Path Robotics et GrayMatter Robotics. Le chiffre qui circule immédiatement : HII a l’intention d’attribuer jusqu’à 900 millions de dollars de travaux de construction navale aux deux sociétés sur sept ans. Le communiqué est explicite sur le caractère conditionnel : le volume n’est pas garanti ; il dépend du respect de jalons clairement définis de maturité technologique, de readiness manufacturing et de performance (coût, délai, qualité).
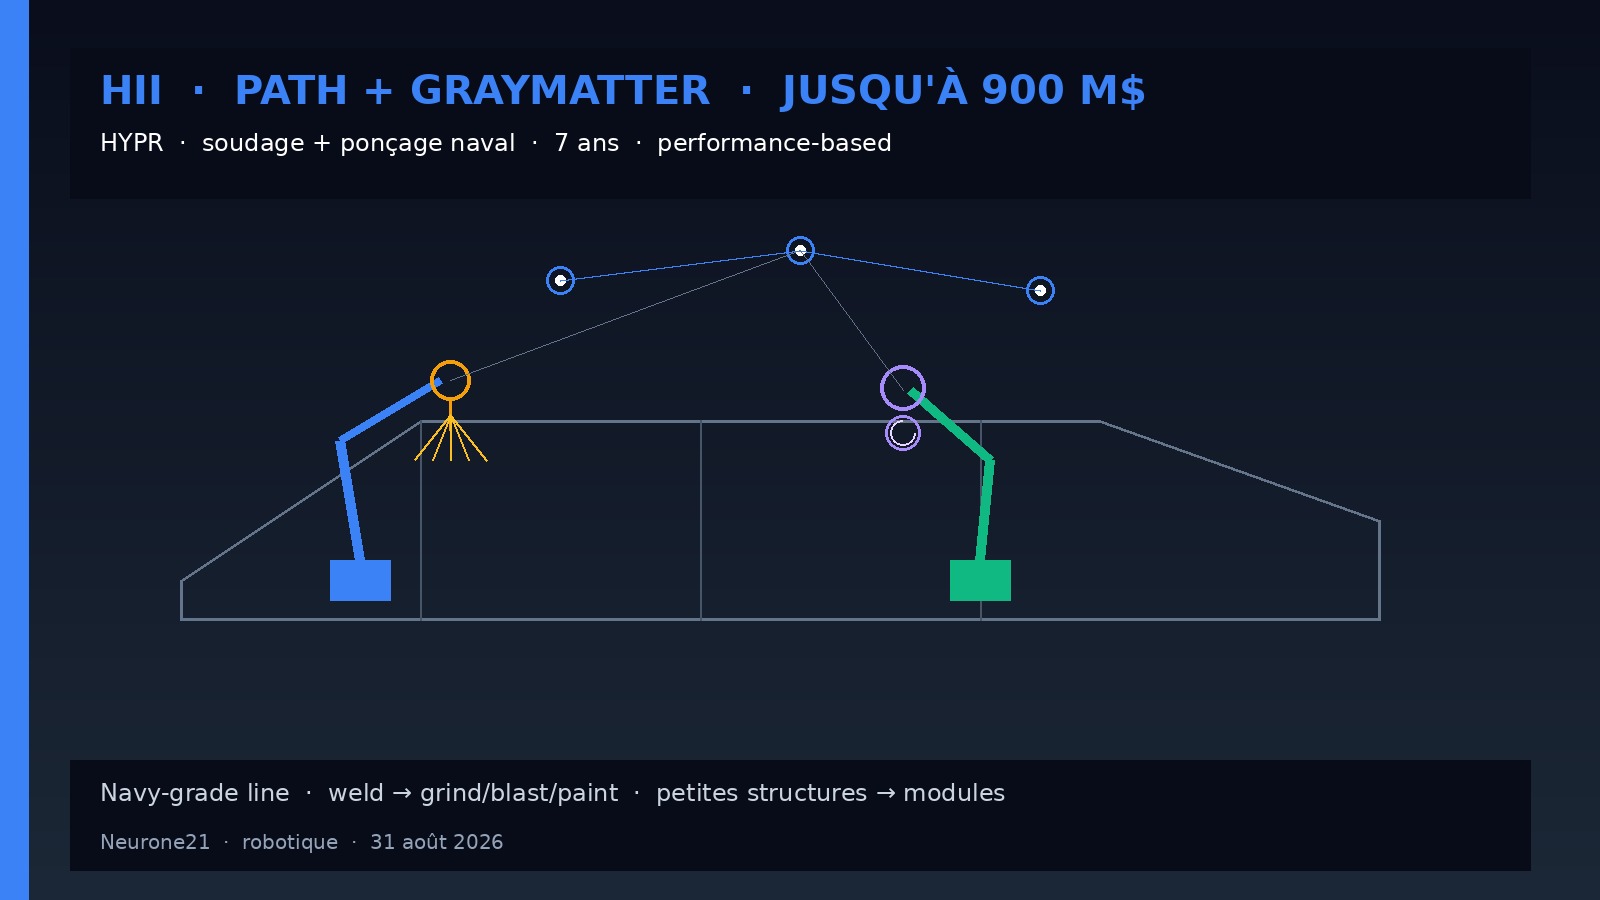
Path apporte surtout le soudage robotique adaptatif (physical AI / modèles type Obsidian, y compris des concepts de déploiement sur grandes structures via plateformes mobiles). GrayMatter se concentre sur les opérations de finition et préparation de surface : sanding / grinding, blasting, peinture, inspection associées. Ensemble, sous le programme HYPR lancé en avril 2026, les trois parties visent à accélérer le déploiement d’automatisation physical AI sur les programmes Navy US : porte-avions, sous-marins, destroyers, amphibies, futures frégates et USV (unmanned surface vessels).
Les accords sont structurés en deux stages. Stage développement « Navy-grade » : Path et GrayMatter co-développent, valident et qualifient avec HII des techniques de production haute précision — soudage autonome, grinding, blasting, painting, assemblage, inspection et autres process de fabrication — puis les intègrent dans une ligne de production autonome. Un processus rigoureux de tests, qualification et oversight doit garantir le respect des standards de construction navale US Navy. Stage livraison : seulement si coût, schedule et qualité sont favorables, HII commence à sourcer du travail naval via cette nouvelle ligne, en augmentation de sa stratégie de shipbuilding distribué — d’abord de petites structures acier, puis montée vers units et modules plus larges. En parallèle, HII prévoit d’externaliser plus de 2,5 millions d’heures de travaux naval en 2026 (+30 % vs 2025) et d’élargir son réseau de partenaires d’assemblage structurel.
Contexte
Pourquoi HII externalise de l’automation chez des startups. Les chantiers US (Newport News, Ingalls, etc.) font face à une pénurie de soudeurs et de finishers qualifiés, à des programmes Navy en tension de calendrier, et à une pression politique pour augmenter le throughput sans reconstruire des yards entiers. HYPR est la réponse HII : plutôt que d’attendre que le marché robotique « découvre » le naval, HII crée un signal de demande multi-années assez fort pour que Path et GrayMatter investissent CapEx, usines et workforce Navy-grade. Le 900 M$ est un plafond d’intention d’attribution, pas un PO cash immédiatement décaissé.
Path = soudage adaptatif ; GrayMatter = surface prep. Le découpage des compétences est industriellement cohérent. Le goulot naval n’est pas seulement « poser un cordon » : c’est enchaîner weld → grind → blast → paint → inspect sur des géométries massives, souvent non répétitives (chaque module de sous-marin ou de CVN a ses spécificités). Path a bâti sa réputation sur le soudage autonome / physical AI capable de s’adapter sans programmation exhaustive ; GrayMatter sur le sanding robotisé et la préparation de surface — tâches pénibles, poussiéreuses, à fort turnover humain. HYPR les assemble en ligne autonome plutôt qu’en îlots isolés.
Performance-based = gated capital. Contrairement à un contrat pluriannuel classique « take or pay », la structure milestone-gated protège HII : si la techno ne passe pas la qualification Navy, le volume ne se matérialise pas. Pour les startups et leurs investisseurs, c’est un double signal : (a) un runway commercial potentiel très large (900 M$ / 7 ans), (b) une obligation d’exécuter R&D et industrialisation sous oversight chantier — beaucoup plus exigeant qu’un pilote auto ou entrepôt. The Robot Report et Industrial Robotics Hub insistent : le headline 900 M$ n’est pas l’histoire ; l’histoire, c’est le gated deal qui force la discipline.
Shipbuilding distribué. HII pousse déjà du travail hors yard vers un réseau de partenaires d’assemblage : fabriquer des structures plus petites ailleurs, les intégrer ensuite. La ligne autonome Path/GrayMatter s’inscrit dans cette logique : augmenter la capacité sans uniquement dépendre du headcount soudure des chantiers historiques. Commencer par de petites structures acier limite le risque (géométries plus contrôlables, moins de criticité système) avant de monter en modules.
HYPR avril → accords août. Quatre mois entre le lancement du programme et les accords de production : rythme rapide pour du naval. Cela suggère que les relations Path / GrayMatter / HII étaient déjà avancées (pilotes, PoC, due diligence) avant l’annonce HYPR. Août 2026 formalise le cadre économique ; le travail de qualification Navy-grade commence vraiment maintenant.
Physical AI dans un environnement classifié / contrôlé. Soudage et inspection sur programmes Navy impliquent contrôles d’accès, traçabilité, certifications process (WPS/PQR équivalents, NDT), et souvent des contraintes IT/OT qui n’existent pas dans une usine auto. Les modèles physical AI (vision + force + path planning) devront prouver qu’ils sont auditables et répétable sous standards DoD/Navy — pas seulement « meilleurs en moyenne » sur une démo LinkedIn.
Pourquoi ça compte
1. Plus gros signal de demande robotique naval US 2026. Jusqu’à 900 M$ / 7 ans, même gated, place Path et GrayMatter dans une catégorie rare : startups dont le TAM client unique justifie des usines dédiées.
2. Validation du modèle « OEM chantier + startups physical AI ». HII ne rachète pas (pour l’instant) : il contractualise la demande. C’est un template que d’autres primes (GD, Austal, chantiers EU) peuvent copier — ou que les startups peuvent pitcher ailleurs.
3. Soudage + surface prep = chaîne complète, pas un gadget bras. Beaucoup de déploiements robotiques naval restent des cellules isolées. HYPR vise une ligne : weld → grind/blast/paint → inspect. La valeur est dans l’intégration process, pas dans le robot unitaire.
4. Réponse à la crise de main-d’œuvre skilled trades. Moins de soudeurs certifiés, délais Navy qui glissent : l’automation n’est plus « nice to have productivity », c’est une condition de capacité nationale. Le narratif industrial policy US (shipbuilding renaissance) trouve ici un véhicule concret.
5. Risque d’exécution élevé — et c’est voulu. Gating par jalons = HII peut couper ou ralentir. Pour les marchés, lire 900 M$ comme backlog certain serait une erreur ; lire comme option réelle conditionnelle est juste. Surveiller les premiers milestones publics (qualification ligne, premières structures livrées).
6. Effet d’entraînement sur la supply chain robotique. Capteurs, positionneurs, cabines blast/paint robotisées, NDT automatisé, software MES/OT : un programme HYPR tire tout un écosystème suppliers. Les intégrateurs EU/FR positionnés heavy industry (naval, énergie, offshore) devraient mapper leurs briques sur ce split Path/GrayMatter.
7. Dual-use et USV. Inclure unmanned surface vessels dans le périmètre HYPR ouvre un second marché : structures plus petites, cadences potentiellement plus hautes, moins de tradition craft. Si la ligne autonome réussit d’abord sur USV / petites structures, le chemin vers modules crewed devient crédible.
Lecture Neurone21
Thèse courte : l’annonce HII × Path × GrayMatter n’est pas un « contrat 900 M$ » au sens carnet de commandes garanti. C’est un accord de production performance-based sur 7 ans, plafonné à 900 M$ d’intention d’attribution, pour industrialiser sous HYPR une ligne autonome de soudage et de préparation de surface au standard Navy. Pour un décideur robotique / défense / heavy industry FR-EU, le signal utile est : les chantiers primes sont prêts à créer de la demande pluri-annuelle pour financer CapEx startups, à condition de gates techno et qualité draconiennes.
Checklist dil dig / RFQ / veille concurrentielle : (1) répartition Path vs GrayMatter du plafond (non détaillée publiquement) ; (2) calendrier des milestones développement → première structure livrée ; (3) périmètre process exact (quels alliages, épaisseurs, positions de soudage, classes de peinture) ; (4) localisation de la ligne autonome (on-yard HII vs site partenaire) ; (5) IP et data : qui possède les modèles physical AI entraînés sur pièces Navy ? ; (6) comparables (autres accords HII / GD avec robotique) ; (7) heures externalisées 2,5 M : quelle part pourrait migrer vers HYPR vs partenaires structurels classiques ; (8) exportabilité du modèle vers chantiers EU (Naval Group, Fincantieri, BAE, TKMS) — standards différents, même logique pénurie main-d’œuvre.
À suivre 2026–2028 : premiers communiqués de qualification Navy-grade, photos / métriques de throughput sur petites structures acier, éventuels tours de financement Path/GrayMatter adossés au signal HII, et réactions des syndicats / skilled trades sur les yards. Tant que le stage livraison n’a pas produit de modules sous SLA coût-délai-qualité, le 900 M$ reste une option stratégique documentée — déjà suffisante pour déplacer CapEx et talents vers le naval robotisé.
Sources : HII — Performance-based production agreements with Path Robotics and GrayMatter Robotics (06/08/2026) · GlobeNewswire — HII Signs Performance-based Production Agreements (06/08/2026) · The Robot Report — HII signs up to $900M agreement with Path, GrayMatter (08/2026).