Le fait
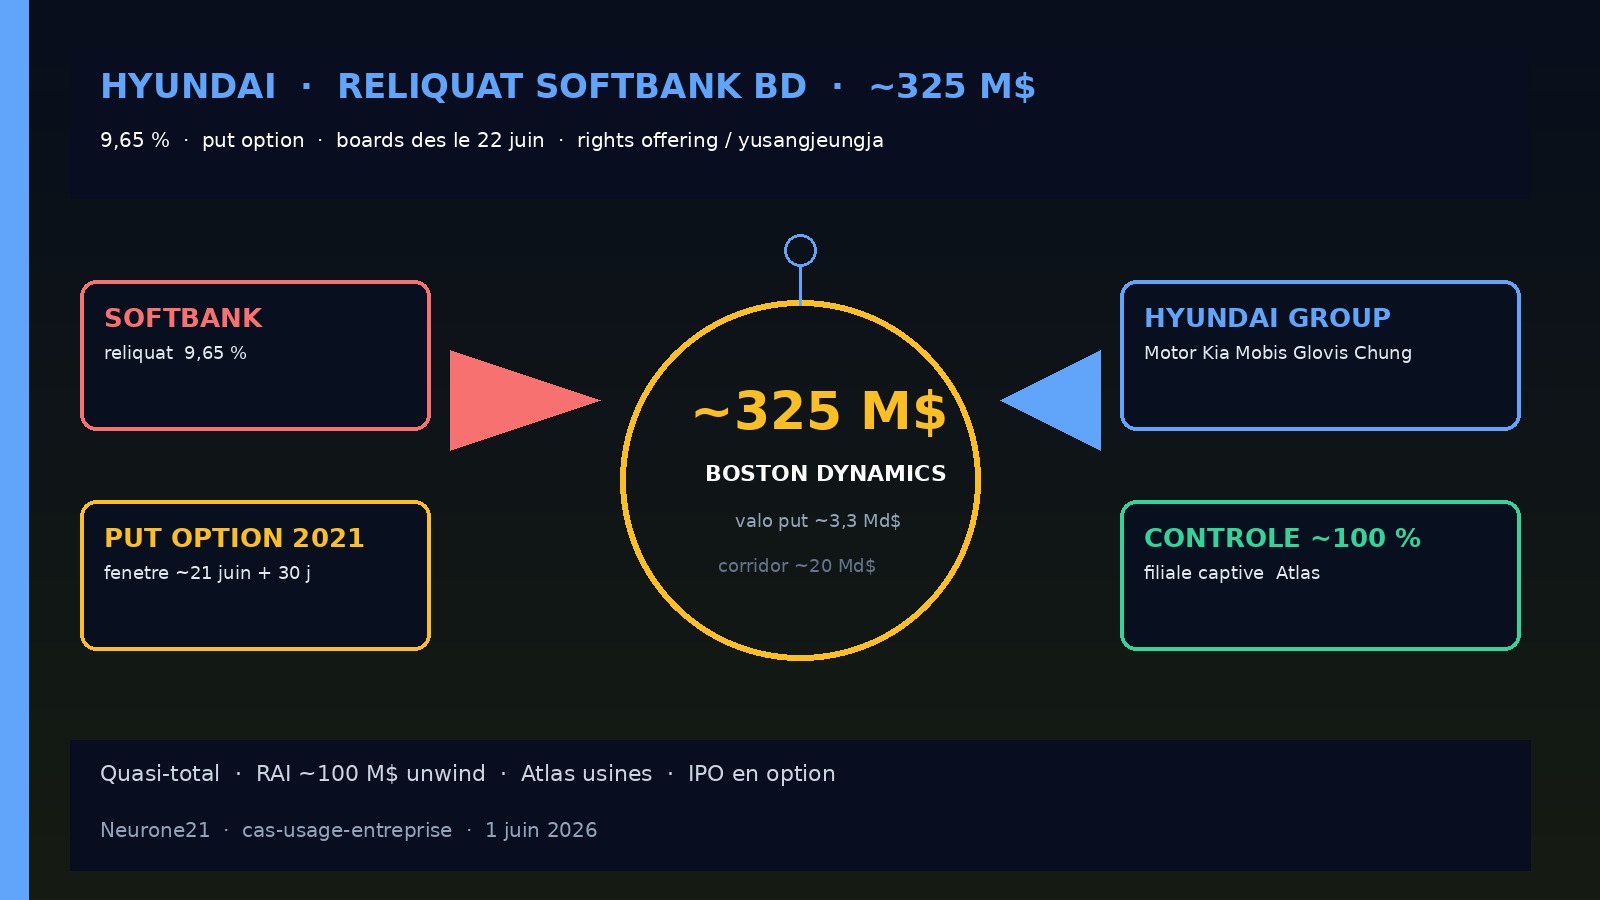
Dès le début de juin 2026, le Hyundai Motor Group verrouille le dernier verrou japonais sur Boston Dynamics. SoftBank Group, qui avait conservé une minorité après la cession de 2021, s’apprête à exercer son put option sur le reliquat — 9,65 % selon les décomptes coréens, « environ 10 % » dans les dépêches globales — pour un montant contractuel d’environ 325 millions de dollars (~500 milliards de wons). À l’issue, Chung Euisun et les affiliés du groupe (Hyundai Motor, Kia, Hyundai Mobis, Hyundai Glovis / HMG Global) passent d’un peu plus de 90 % à un contrôle quasi-total, Boston Dynamics devenant filiale à 100 %.
Le calendrier de juin est mécanique. L’accord de 2021 prévoyait que, si Boston Dynamics n’était pas introduite en Bourse dans les cinq ans, SoftBank pourrait vendre sa participation résiduelle à Hyundai à un prix prédéterminé. La fenêtre s’ouvre autour du 21 juin 2026 (cinq ans après la clôture du 21 juin 2021) et court 30 jours. Maeil Business Newspaper (exclusivité du 19 juin, reprise par Reuters) indique que SoftBank a notifié son intention, que Hyundai a tranché plus tôt dans le mois, et que des conseils extraordinaires des grandes affiliées sont attendus à partir du 22 juin. Ni Hyundai ni SoftBank n’ont commenté sur le champ le scoop ; le dénouement officiel suivra les boards et le règlement (souvent cadré à 90 jours après exercice du put).
Le prix de ~325 M$ pour 9,65 % implique une valeur d’entreprise implicite de l’ordre de ~3,3–3,4 Md$, cohérente avec ce que Hyundai avait payé en 2021 pour ~80 % (environ 1,1 Md$ / 1 000 milliards de wons pour le bloc de contrôle). Or le marché coréen parle déjà d’une Boston Dynamics à ~30 000 milliards de wons (~20 Md$) sur la vague Physical AI 2025–2026, certains analystes évoquant même 100–150 000 milliards de potentiel. Le put se dénoue donc à un décote brutale par rapport aux valorisations de corridor — cadeau de contrat, pas un mark-to-market.
Répartition du capital avant opération, telle que publiée en Corée : Hyundai Motor ~28 %, Chung Euisun ~22,6 %, Kia ~17,2 %, Mobis ~11,3 %, Glovis ~11,25 %, SoftBank 9,65 %. Le reliquat SoftBank doit être absorbé au prorata (ou via le véhicule HMG Global) par ces mêmes actionnaires. En parallèle, le groupe pousse la cession à SoftBank du RAI Institute (labo robotique / IA générale cofondé en 2022 avec Marc Raibert) pour environ 100 M$ — unwind croisé : Hyundai récupère BD, SoftBank récupère un actif de recherche.
Contexte
Une option, pas une OPA surprise. En 2021, Hyundai a pris le contrôle de Boston Dynamics auprès de SoftBank (elle-même acquéreur en 2017 après Google). SoftBank a conservé une minorité et s’est attaché un droit de vente (put) si l’IPO n’avait pas lieu dans le délai. Hyundai a, de son côté, sécurisé un call matching en 2025. Juin 2026 n’invente pas le deal : il exécute le contrat. D’où le ticket figé à ~325 M$ alors que Spot, Stretch et surtout Atlas (version électrique, CES 2026, usines Hyundai) ont changé le multiple perçu.
Pourquoi SoftBank vend maintenant. Cinq ans sans IPO, une option qui expire, et un SoftBank qui recycle du capital vers d’autres paris (y compris, ironiquement, ABB Robotics rachetée en 2025). Le put est la porte de sortie propre. Pour Hyundai, racheter à prix 2021 plutôt que de laisser un tiers minoritaire bloquer la gouvernance, un futur listing Nasdaq, ou une dilution mal contrôlée, est rationnel — surtout si le groupe veut déployer Atlas dans ses usines et sa logistique sans arbitrer chaque jalon avec Tokyo.
Rights offering / 유상증자 : le vrai sujet capital. Le brief « contrôle quasi-total + rights offering » ne s’arrête pas au put. Côté Boston Dynamics, des augmentations de capital (유상증자, rights offerings) ont déjà eu lieu : les analystes coréens estiment que ~1 300 milliards de wons levés précédemment seront consommés d’ici fin 2026, et que 2 à 3 tours supplémentaires sont probables avant IPO. Herald et les desks IB notent qu’un SI externe (Google est cité) pourrait entrer, rediluant Hyundai et Chung même après le rachat SoftBank. Autrement dit : 100 % en juin n’est pas nécessairement 100 % en 2028. Côté holding, le groupe doit aussi financer l’absorption des 9,65 % et la suite Atlas ; les boards de juin tranchent qui paie quelle tranche (Motor, Kia, Mobis, Glovis, Chung) — un mini-rights allocation interne autant qu’un chèque unique.
Atlas comme cas d’usage groupe. Boston Dynamics n’est plus un trophy asset. Stretch (déchargement, DHL et autres), Spot (inspection), Atlas (humanoïde usine) sont des briques d’automatisation Hyundai : manufacturing, logistique Glovis, services. Le CES 2026 avait déjà affiché Atlas en production, 2026 « sold out » côté capacité, avec Hyundai comme client-ancre. Le contrôle total accélère les décisions d’industrialisation (capex cellules, data, sécurité, SOP) que la présence SoftBank ralentissait. L’IPO US, souvent évoquée pour 2027 (certains desks plus tardifs, 2029–2030), devient un levier de gouvernance et de cash — y compris, en toile de fond coréenne, pour la réorganisation du groupe et les besoins successoraux Chung — plus qu’une simple sortie financière.
Gouvernance à plusieurs étages. HMG Global porte une part du bloc affilié ; Chung est actionnaire direct ; les cotées Motor / Kia / Mobis / Glovis n’ont pas toutes le même régime d’approbation (certains sujets relèvent du reporting au board plutôt que d’un vote d’acquisition directe). D’où des extraordinaires échelonnés plutôt qu’un seul CA. Pour un observateur EU, le point n’est pas le théâtre boursier séoulais : c’est que l’humanoïde d’un OEM auto passe en filiale captive, avec un unwind SoftBank et un pipeline de rights offerings qui décidera qui, de Hyundai ou d’un SI type Google, financera la suite.
Pourquoi ça compte
1. Le dernier minoritaire sort à prix 2021. 325 M$ pour 9,65 % fige BD à ~3,3 Md$ de contrat pendant que le corridor Physical AI parle de dizaines de milliards. Hyundai internalise l’upside Atlas / Stretch à bas coût relatif. SoftBank encaisse un ticket connu, pas le multiple 2026.
2. Contrôle quasi-total = vitesse d’exécution usine. Décisions capex, data, déploiement Atlas dans les usines Hyundai / Kia, intégration Glovis : plus de veto implicite d’un actionnaire financier. C’est un cas d’usage entreprise (OEM qui automatise ses propres lignes) autant qu’un deal M&A.
3. Le rights offering est le prochain round de pouvoir. 100 % aujourd’hui peut redescendre si 2–3 유상증자 pré-IPO accueillent Google ou d’autres SI. Le KPI à suivre n’est pas seulement « SoftBank out », c’est qui souscrit les prochains droits et à quelle valo.
4. Unwind RAI / SoftBank. Vendre le RAI Institute ~100 M$ à SoftBank clôt un chapitre Raibert / recherche générale et recentre Hyundai sur BD opérable (produits, usines). Attention à ne pas vider la R&D long terme en même temps qu’on accélère Atlas.
5. Signal pour les OEM européens. Un constructeur qui possède son humanoïde (Hyundai / Atlas) n’achète plus un POC Figure ou Apptronik de la même façon. BMW–Figure, Mercedes–Apptronik, Stellantis et les Allemands doivent lire juin 2026 comme une intégration verticale, pas une news de fonds.
6. IPO : levier, pas échéance. Plein contrôle lève un obstacle listing ; cela ne garantit pas 2027. Tant que les rights offerings internes suffisent, le groupe peut retarder le Nasdaq pour ne pas diluer au plus mauvais multiple — ou au contraire lister pour financer la succession Chung. Deux thèses, un seul cap table à 100 %.
Lecture Neurone21
Thèse courte : juin 2026 exécute le contrat 2021 : Hyundai rachète le reliquat SoftBank (~9,65 %, ~325 M$) de Boston Dynamics, passe au contrôle quasi-total, et ouvre un chapitre rights offering (allocation interne du chèque + 유상증자 BD avant IPO). Ce n’est pas un nouveau multiple : c’est la captivité industrielle d’Atlas / Stretch / Spot au service du groupe auto-logistique, à un prix d’option hors marché.
Pour une équipe FR/EU (OEM, 3PL, fonds, politique industrielle) : (1) traiter Boston Dynamics comme une filiale Hyundai, plus comme un indépendant « Google-then-SoftBank » ; (2) calibrer tout pitch humanoïde concurrent face à un Atlas déjà client-ancre chez son actionnaire ; (3) suivre qui paie les 325 M$ (Motor / Kia / Mobis / Glovis / Chung) et les prochains 유상증자 ; (4) ne pas confondre valo corridor ~20 Md$ et valo de put ~3,3 Md$ ; (5) surveiller le sort du RAI Institute et le calendrier réel d’IPO.
À suivre : PV des boards de fin juin, règlement du put (fenêtre 30 jours + closing), premier tour de rights offering post-100 %, et jalons de volume Atlas en usine Hyundai au second semestre.
Sources : Reuters — Hyundai to buy SoftBank’s remaining BD stake for $325 mln, newspaper says, 19/06/2026 · Maeil Business — exclusive, 9,65 %, ~325 M$, boards dès le 22 juin, RAI ~100 M$ · Herald Business — put option, 유상증자 pré-IPO, ~1 300 Md KRW déjà levés. Image : cover Neurone21 (synthèse éditoriale).