Le fait
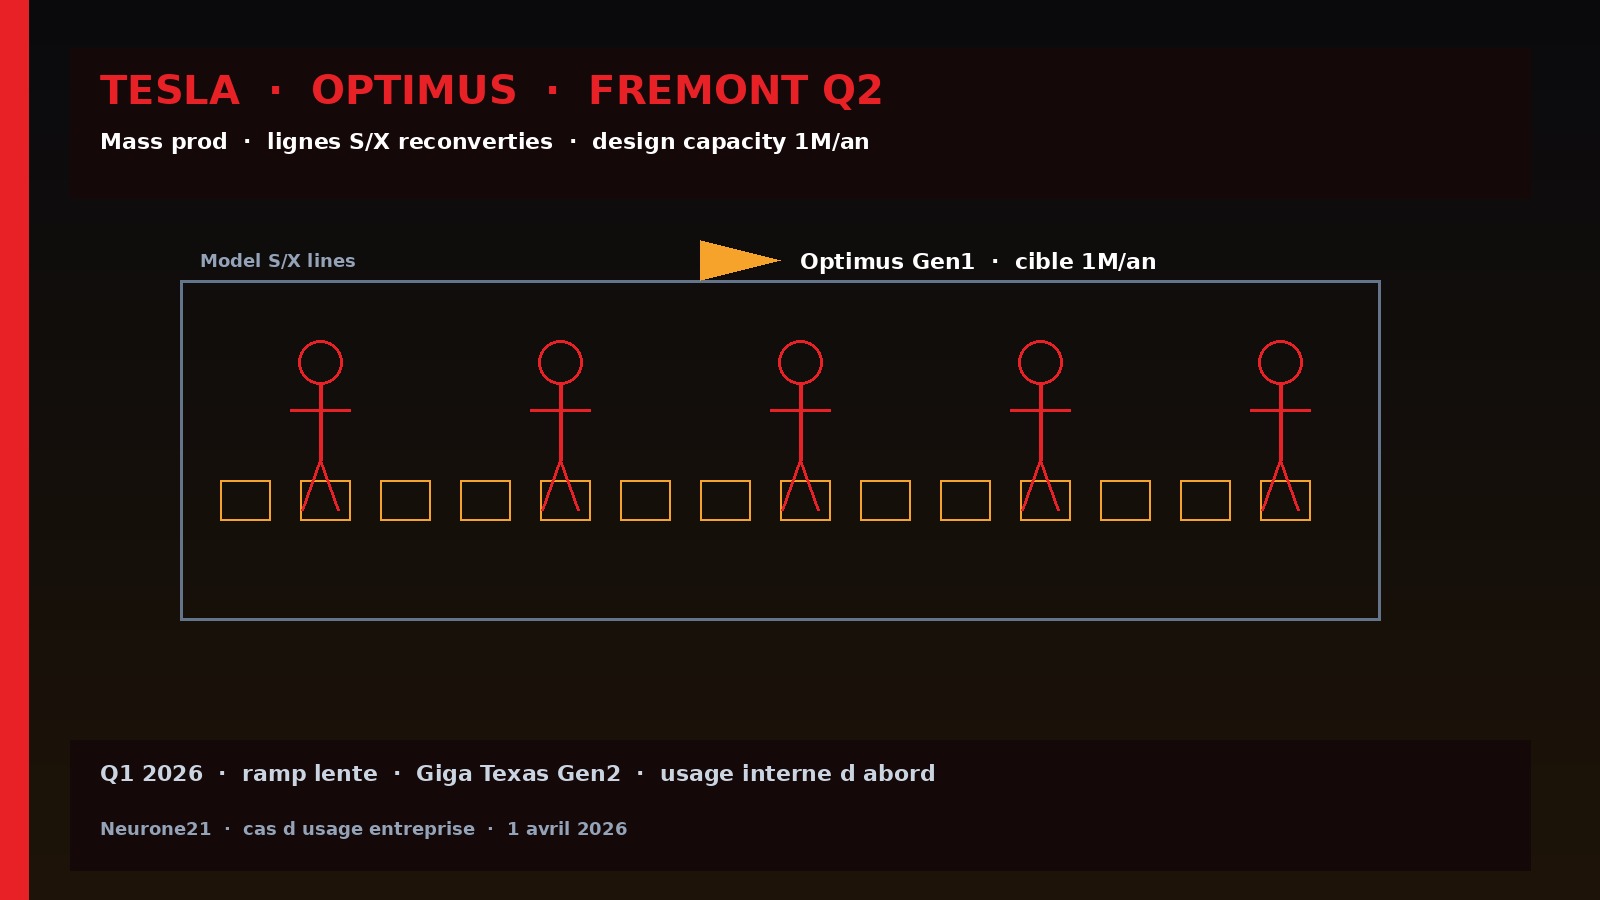
Dans l'update Q1 2026 et l'earnings call associés, Tesla fixe le cap robotics le plus concret à ce jour : les préparatifs de la première usine Optimus à grande échelle commencent en Q2 à Fremont. La première génération de ligne, conçue pour 1 million de robots par an, remplace les lignes Model S et Model X. En parallèle, Tesla prépare Gigafactory Texas pour une ligne de seconde génération, dimensionnée à long terme autour de 10 millions d'unités / an (capacité de design, pas un forecast de sortie).
Sur le call, la direction cadre un start of production Fremont plus tard dans l'année (fenêtre évoquée autour de fin juillet / août), avec une courbe en S très lente au début : nouvelle supply chain, nouvelle techno, de l'ordre de ~10 000 pièces uniques dont la moins fiable dicte le rythme. Les premiers skills seront simples, en usine Tesla, avant montée en complexité. Une partie du volume initial est orientée usage interne (formation / Optimus Academy), pas clients externes day-one.
Le design Optimus V3 est décrit comme presque prêt à démontrer, avec une volonté de rapprocher l'unveil de la production — Tesla estime que les concurrents font de l'analyse frame-by-frame dès qu'une vidéo sort. Statut manufacturing dans le deck : Optimus California et Texas en Construction.
Contexte
Fremont comme usine-mère humanoïde. Reconvertir S/X n'est pas un détail immobilier : c'est un pari de capacité sur le site historique californien, pendant que l'auto se recentre sur 3/Y, Cybercab et Semi. Tesla revendique une vitesse de bascule (arrêt ligne → démontage → réinstallation → démarrage) de l'ordre de quelques mois — prétention industrielle agressive, à juger sur les faits Q3–Q4 2026.
1 million = design capacity, pas un engagement de volume. Confondre capacité de ligne et forecast est l'erreur classique des titres. Musk et le shareholder update parlent d'une ligne conçue pour 1 M/an ; le discours call insiste sur un ramp plat et long. Quiconque pitch « Tesla produit 1 million d'Optimus en 2026 » ment par omission.
Texas = Gen2 / échelle aspirational. La seconde ligne à Giga Texas (capacité long terme 10 M/an de design) ancre Optimus dans la même logique que les Gigafactories auto/energy : Fremont prouve le process, Texas vise l'échelle. Calendrier Texas évoqué autour de mi-2027 pour un début de production — encore une intention, pas un carnet figé.
Usage interne d'abord. Commencer par des robots dans les usines Tesla (matériel connu, process contrôlé, données proprio) est cohérent avec la doctrine FSD/Robotaxi : valider la sécurité et la supply avant tout GTM externe. C'est aussi un filtre social et réglementaire : moins d'exposition grand public tant que le rate de panne et la sécurité collaborative ne sont pas tenables.
Le paysage. Figure, Agility, Apptronik, Hyundai Atlas, Boston Dynamics : personne n'a encore publié une ligne OEM reconvertie avec design capacity à sept chiffres. Tesla joue la carte vertical integration (conception robot + usine + usage captif). Le risque symétrique : 10 000 SKU nouveaux = goulot unique sur actionneurs, harnais, mains, compute.
Pourquoi ça compte
1. L'humanoïde quitte le slide pour la ligne. Annoncer la reconversion S/X + construction Fremont/Texas transforme Optimus d'un narrative IR en programme manufacturing mesurable (photos de ligne, capex, effectifs, scrap).
2. Le chiffre 1 M discipline le débat. Il force acheteurs et médias à séparer capacité, ramp et livraisons externes. Pour un directeur industriel FR/EU, la leçon est méthodologique : exiger ces trois couches dans tout pitch concurrent.
3. Captive customer = data moat. Des Optimus qui travaillent d'abord chez Tesla créent un flywheel (téléop, skills, maintenance) difficile à copier pour une startup sans usines.
4. Pression sur l'écosystème EU. Si Fremont tient un SOP 2026 même à bas volume, les OEM européens (déjà sur Hexagon/Figure/Apollo) devront clarifier leur propre capacité de ligne, pas seulement des pilotes Leipzig ou Spartanburg.
5. Supply chain = vrai goulot. Le message « least lucky part among 10,000 » est le plus utile du call : le bottleneck n'est plus la démo de marche, c'est la profondeur fournisseurs.
Lecture Neurone21
Thèse courte : le Q1 2026 Tesla marque le basculement Optimus vers une usine réelle à Fremont (lignes S/X → Gen1, design 1 M/an), avec ramp lent, interne d'abord, et Texas en Gen2 aspirational. Pour une équipe FR/EU (OEM, équipementier, fonds, intégrateur) : (1) ne jamais citer 1 M sans dire design capacity ; (2) suivre les preuves Q2–Q4 (démantèlement S/X, installation, premiers builds Academy) ; (3) comparer le modèle captive Tesla au modèle pilote chez tiers (BMW/Hexagon, Mercedes/Apptronik) ; (4) stress-tester tout business plan humanoïde sur supply 10k SKU et sécurité machine EU.
À suivre : date réelle de SOP Fremont, premiers volumes internes, unveil V3, et premiers signaux Texas.
Sources : Tesla — Q1 2026 Update (IR PDF) · SEC exhibit / manufacturing capacity Optimus · WhatsUpTesla — Q1 2026 earnings call Optimus, 22/04/2026.