Le fait
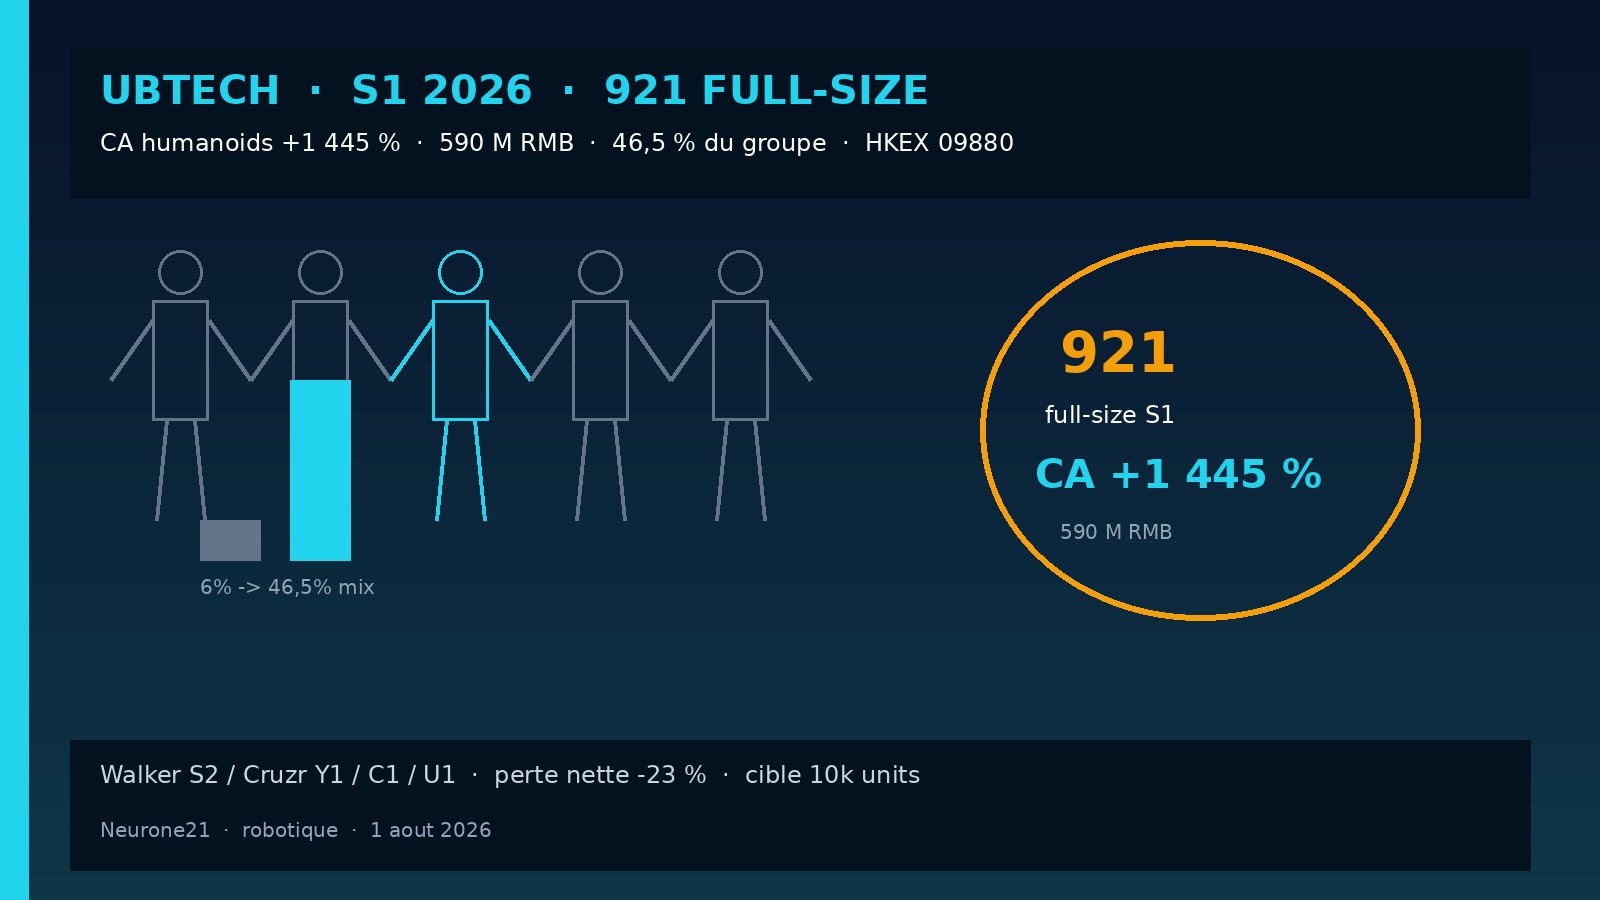
Au premier semestre 2026 (S1 au sens comptable français / H1), UBTECH Robotics (优必选, 09880.HK) publie des résultats intermédiaires qui changent la lecture du dossier humanoïde coté. Le groupe annonce un chiffre d’affaires consolidé de 1,269 milliard de RMB (~188 M$), en hausse de +104,2 % sur un an. Le moteur n’est plus l’éducation ni le hardware « intelligent » générique : c’est le segment humanoïdes full-size embodied intelligent — produits et services associés — qui bascule à 590,3 millions de RMB (~88 M$), soit +1 445 % par rapport aux 38,2 M RMB du S1 2025. Sa part dans le CA total passe de 6,1 % à 46,5 % : pour la première fois, la lignée full-size est la première source de revenus d’UBTech.
Le volume affiché : 921 unités full-size vendues sur six mois, en hausse de +1 946,7 %. Toutes catégories d’humanoïdes confondues, le groupe évoque 16 123 unités (+268 %). Marge brute consolidée : 44,7 % (+9,7 points), portée par le mix full-size ; résultat brut 567 M RMB (+161 %). La perte nette se resserre de 23 % à ~339 M RMB, la perte opérationnelle à ~279 M RMB. La R&D grimpe à 303 M RMB (+39 %), soit ~24 % du CA — un rythme de pure-play deeptech, pas d’OEM mature.
Dans le brief Neurone21, « UBTech S1 » désigne donc le semestre, pas un SKU nommé S1 : la gamme industrielle reste Walker S2 (et dérivés), complétée au S1 par Cruzr Y1 (humanoïde à base roulante pour usine / entrepôt), Walker C1 (services, éducation, recherche) et la série consumer U1 (compagnonnage, peau silicone — voir billet UWORLD fin juin). Le narratif officiel : bascule d’une société multi-lignes vers un champion humanoïde dont le P&L commence enfin à coller au storytelling Physical AI.
Contexte
Du communiqué au cash. Depuis 2024–2025, le marché regorge de précommandes, de cibles « 5 000 / 10 000 unités » et de vidéos Walker en usine auto. Ce qui manquait, c’était un chiffre audité (ou du moins publié sous régime HKEX) reliant unités, CA segment et marge. Les 921 units + 590 M RMB comblent ce trou : on peut désormais calculer un ASP implicite de l’ordre de ~640 k RMB par unité full-size (services inclus), cohérent avec des projets industriels custom plutôt qu’avec un robot grand public à 120 k RMB. Une ventilation souvent citée dans les reprises : ~21 M RMB liés à l’éducation, ~569 M RMB à des customisations industrielles / autres secteurs — soit l’essentiel du signal.
Clients et terrains. Les déploiements cités tournent autour de la manipulation industrielle (manutention, chargement / déchargement, tri, palettisation / dépalettisation), avec validation de briques téléopération + modèles VLA. Côté logos, les filières auto et aéro reviennent régulièrement : constructeurs et joint-ventures chinois (BYD, Geely, FAW-Volkswagen, Audi FAW, NIO, Dongfeng Liuzhou…), Foxconn, et un Walker S2 acquis par Airbus dans le cadre d’explorations manufacturing aéronautique. Cruzr Y1 étend le footprint vers l’entrepôt sans imposer la bipédie partout. C’est le même arbitrage que pour AI² / AlphaBot : jambes quand il le faut, roues quand le ROI le demande.
Stack logiciel et données. UBTech pousse Thinker 1.0 (foundation model embodied), Thinker-WM (world model, classé n°1 Libero selon la com), Thinker-VLA, puis BrainNet 2.0 / Co-Agent pour la coordination multi-robots. En parallèle : centres de collecte de données, plateforme annotation → training → déploiement, simulation. Brevets accordés fin juin : 3 112 (dont 530 overseas). Côté verticalisation hardware, prise de contrôle de Zhejiang Fenglong Electric (43 %, consolidé depuis avril ; ~139 M RMB de CA jardin / auto / hydraulique au S1) et JV puces embodied avec MetaX. Partenariat Siemens sur outils digitaux de design / manufacturing pour viser une capacité annuelle 10 000 full-size en 2026 — cible management, pas encore un run-rate observé.
Concurrence et lecture marché. Unitree (IPO STAR, volumes et marges souvent jugés plus sains), AgiBot, XPeng / Dogotix, Figure / Apptronik côté US : le S1 UBTech ne prouve pas une domination mondiale, il prouve qu’un coté HKEX peut faire basculer son mix vers l’humanoïde sans attendre la rentabilité nette. La perte se réduit, la marge brute monte, le cash-flow opérationnel reste à surveiller. Le pivot consumer U1 (13k acomptes fin juin) et le Walker industriel coexistent désormais dans le même reporting : le risque est la dilution d’attention usine autant que l’échec d’un canal B2C.
Pourquoi ça compte
1. Première preuve P&L « humanoïde = cœur de métier ». Passer de 6 % à 46 % du CA en un an, c’est un changement de nature, pas un upside de niche. Les dashboards qui classaient encore UBTech comme « éducation + service robots » sont obsolètes.
2. 921 units ≠ mass production Tesla-like, mais ≠ démo. À ~150 units / mois en moyenne S1, on est dans le pilote industrialisé / early production, pas dans le million Optimus. Le KPI utile pour H2 : cadence réelle vs cible 10k, et part des 921 qui restent en site client après 90 jours (uptime, SAV, reprise).
3. ASP élevé = custom, pas commodity. Un panier ~640 k RMB signale projets intégrés (hardware + intégration + services). Tant que le modèle économique repose sur du sur-mesure, scaler à 10k units exige soit une standardisation agressive, soit une armée d’intégrateurs — sinon le CA plafonne avant le volume.
4. Marge 44,7 % vs perte nette. Le mix full-size améliore la rentabilité brute ; la R&D et les opex empêchent encore le bottom line. Lecture investisseur : operating leverage en cours, pas « profitable humanoid company ». Comparer à Unitree post-IPO sur marge brute et cash, pas seulement sur le multiple de titre.
5. Signal pour l’Europe et les OEM auto. Airbus + usines CN = l’humanoïde entre dans les RFP manufacturing sérieux. Pour un acheteur FR/EU : exiger le même niveau de transparence (units, CA segment, ASP, uptime) que ce qu’UBTech vient de publier — et ne plus se contenter de keynotes.
6. « S1 » du brief = semestre, pas produit. Éviter la confusion Walker S / S2 / C1 / U1. Le titre Neurone21 « UBTech S1 : 921… » doit se lire H1 2026.
Lecture Neurone21
Thèse courte : au S1 2026, UBTech transforme l’humanoïde full-size d’un récit R&D en premier moteur de CA (590 M RMB, +1 445 %, 921 units, 46,5 % du groupe). Ce n’est pas encore la preuve d’un marché de masse rentable ; c’est la preuve qu’un émetteur HKEX peut publier des métriques dures (volume, mix, marge) là où le reste du secteur vend encore des roadmaps.
Pour une équipe FR/EU (OEM, intégrateur, fonds, policy, veille HKEX) : (1) ancrer 921 / 590 M RMB / +1 445 % / 46,5 % comme références de table ; (2) séparer dans le dossier Walker S2 industriel, Cruzr Y1 roulant, C1 commercial et U1 consumer — quatre thèses, un même reporting ; (3) recalculer l’ASP et le poids du custom avant d’extrapoler une courbe 10k ; (4) suivre H2 sur conversion U1, livraisons Walker, et contribution Fenglong / MetaX ; (5) exiger des pairs (EU et US) le même niveau de disclosure segment.
À suivre : détail du backlog vs ventes reconnues, uptime terrain hors communiqué, rythme vs cible 10 000, et si la marge brute tient quand le mix bascule vers des SKU plus standardisés (et moins custom).
Sources : KrASIA — CA full-size +1 445 %, 921 units, résultats 28/08/2026 · Gasgoo — CA 1,27 Md RMB, mix 46,5 %, volumes · Alpha Bionic — lecture P&L Physical AI, 590 M RMB segment. Image : cover Neurone21 (synthèse éditoriale).